
Veröffentlicht am: 18.09.2026
Und wie du da wieder rauskommst, darum geht es in diesem Beitrag. Kennst du das? Das Gehalt ist eingegangen. Erstmal kurz durchatmen. Dann ein zaghafter zweiter Blick, denn das Konto schon wieder (oder immer noch) im Minus. Der erste Gedanke: „Sind ja nur ein paar hundert Euro. Eigentlich überschaubar." Wenn nur das Wörtchen „eigentlich" nicht wäre.
Für viele Menschen ist der Dispo anfangs ein sicherer Puffer, der einfach da ist – für den unerwarteten Tierarztbesuch, den Monat mit einer Rechnung zu viel, den etwas größeren Einkauf kurz vor dem Monatsende. Und ja, kurzfristig ist das keine Katastrophe.
Langfristig aber frisst sich der Dispo durch dein Einkommen, in deine Gedanken, in deinen Alltag. Monat für Monat, Zins für Zins.
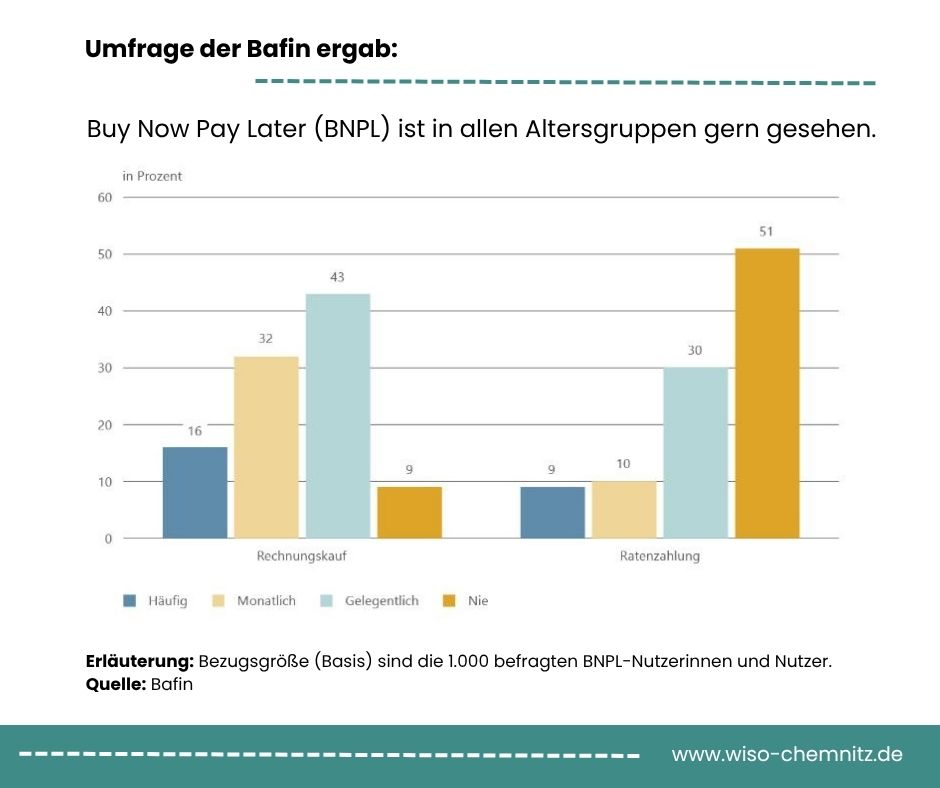
Dazu kommt der finanzielle Aufschub einer Kreditkarte, Klarna, „Buy now pay later" – das sind alles Angebote, die im Moment der Kaufentscheidung so ungefährlich und entlastend wirken. Bezahl später, genieß jetzt. Das System ist genau darauf ausgelegt, schnelle Lösungen zu verkaufen. Dass diese kurzfristigen Lösungen langfristig teuer werden, steht im Kleingedruckten.
Viele Menschen leben monatelang in diesem Zustand. In der Schuldnerberatung erleben wir regelmäßig, dass Hilfesuchende Angst haben sich dessen bewusst zu werden, weil das auch bedeutet: Das Dilemma ist wirklich da.
Inhaltsverzeichnis
- „Nur ein bisschen Minus" – warum kleine Schulden so schnell groß werden
- Ab wann dein Dispo zum echten Problem wird
- Erste Hilfe: Was du sofort tun kannst
- Wie komme ich raus aus dem Dispo?
- Selbstständige, Freiberufler und Unternehmer: Wenn der Dispo zum Betriebsrisiko wird
- Wann Schuldnerberatung wirklich hilft
- So bereitest du dich vor
- Fazit
„Nur ein bisschen Minus" – warum kleine Schulden so schnell groß werden
Es fängt selten mit einer großen finanziellen Ausgabe an. Meistens ist es eine Kette von Kosten, die jede für sich allein noch vertretbar wirkte. Der Dispo, der im stressigen Monat genutzt wird. Die Kreditkarte, die einspringt, wenn das Konto leer ist. Die Klarna-Rate für den Laptop, der dringend gebraucht wurde. Ein Abo hier, eine Nachzahlung dort.
Das Tückische: Der durchschnittliche Dispozins liegt in Deutschland aktuell bei rund 11,4 Prozent pro Jahr (Stand August 2026). Wer dauerhaft 400 Euro im Minus ist, zahlt dafür jeden Monat unbemerkt drauf, ohne es wirklich zu spüren. Wenn dann noch eine Kreditkartenrate und eine Buy-now-pay-later-Abbuchung dazukommen, verliert man schnell den Überblick. Wie viel Geld bleibt überhaupt noch für den Alltag übrig?
⚡ Faktenchecker: Buy now pay later (BNPL) in Deutschland 2026
Laut einer BaFin-Analyse verliert bereits jede siebte Person bei BNPL-Diensten den Überblick. Konkret: 24 % der BNPL-Nutzer geben mehr aus als ursprünglich geplant (unter 30-Jährigen sogar 38 %), und 26 % zahlen Mahngebühren für verpasste Raten. Ab dem 20. November 2026 gelten für BNPL-Angebote erstmals dieselben Verbraucherschutzregeln wie für klassische Ratenkredite – inklusive Bonitätsprüfung und 14-tägigem Widerrufsrecht.
In Beratungen erleben wir immer wieder denselben Moment: Menschen sitzen mit ihren Kontoauszügen da und sind überrascht, wie viel allein für Zinsen und kleine Raten draufgeht. Dabei ist der Vorwurf: "Hättest doch genauer hinschauen können!", absolut fehl am Platz, denn das Auf-Raten-Bezahlsystem ist darauf ausgelegt, diese Kosten unsichtbar zu halten.
Dieser Mechanismus lässt sich erst durchbrechen, wenn du ihn dir bewusst vor Augen führst.
Ab wann dein Dispo zum echten Problem wird
Ein kurzfristig überzogenes Konto ist noch keine Krise. Kritisch wird es, wenn das Minus zur Gewohnheit wird. Wenn es keine Ausnahme mehr ist, sondern der Normalzustand.
Ein paar Anzeichen, dass es kippt:
- Das Konto ist fast jeden Monat im Minus, manchmal schon kurz nach dem Gehaltseingang.
- Neue Kredite oder Kreditkarten werden genutzt, um alte Lücken zu stopfen.
- Mahnungen, Rücklastschriften oder abgelehnte Abbuchungen tauchen immer häufiger auf.
- Die Schuldenhöhe ist ungefähr bekannt, aber der genaue Blick aufs Konto wird vermieden.
- Der Gedanke ans Konto bereitet dir Bauchschmerzen.
Erkennst du dich hier wieder?
Schau dir bewusst an, welche der folgenden Punkte zutreffen:
- Mein Konto ist fast jeden Monat im Minus
- Ich nutze neue Kredite, um alte Lücken zu stopfen
- Manchmal bitte ich Freunde, Bekannte oder Familie um Geld
- Ich habe Stimmungsschwankungen wegen meiner finanziellen Situation
- Mahnungen oder ungeöffnete Briefe häufen sich
- Ich schaue lieber nicht genau aufs Konto
- Die finanziellen Sorgen lassen mich nachts oft nicht schlafen
- Ich kann meiner Familie wenig oder gar nichts bieten
Wenn du dich in einem oder mehreren dieser Punkte wiedererkennst, bist du nicht allein. Je früher du dich dem stellst, desto mehr Spielraum bleibt, bevor aus einem überschaubaren Minus eine enorme Schuldenlast wird. Vereinbare gern ein kostenloses und unverbindliches Erstgespräch.
Erste Hilfe: Was du sofort tun kannst
Du musst dein Leben nicht von heute auf morgen umkrempeln. Aber ein paar bewusste Schritte helfen, wieder Boden unter den Füßen zu bekommen.
1) Schau hin, auch wenn es unangenehm ist. Nimm dir die Kontoauszüge der letzten zwei bis drei Monate vor. Du musst das nicht buchhalterisch perfekt und auswerten. Es reicht, ein grobes Gefühl dafür zu bekommen, wohin dein Geld fließt. Allein das verändert etwas.
2) Stopp bei neuen Schulden. Versuche keine weiteren Ausgaben auf Dispo, Kreditkarte oder Ratenzahlung laufen zu lassen, solange das Minus noch da ist. Das heißt nicht, ab sofort auf alles zu verzichten. Es geht darum, sich bewusst zu machen, dass jede neue Rate deinen finanziellen Spielraum weiter einengt.
3) Kleine Stellschrauben finden. Gibt es laufende Abos, die kaum genutzt werden und gekündigt werden könnten? Verträge, die neu verhandelt werden könnten? Oder Ausgaben, die einen Monat pausiert werden können? Du kannst finanzielle Probleme nicht so lösen, wie sie entstanden sind. Ein kurzes Innehalten hilft, einen Lösungsansatz zu finden.
Mach dir dennoch keinen Druck. Jeder bewusste Schritt raus aus dem Automatismus zählt, egal wie klein er ist.
Wie komme ich raus aus dem Dispo?
Wenn das Minus zur Dauersituation geworden ist, hilft ein alltagstauglicher Plan.
Ein Ansatz, der vielen hilft:
- Den Dispo in einen festen Ratenkredit umwandeln. Die Zinsen sind meist deutlich niedriger als beim Dispo, und statt eines offenen Lochs gibt es eine klare monatliche Rate. Das allein schafft oft mehr Luft, als man erwartet.
- Gleichzeitig lohnt ein genauer Blick auf die regelmäßigen Ausgaben: Handyvertrag, Versicherungen, Streamingdienste. Was ist wirklich notwendig? Was lässt sich neu verhandeln oder kündigen? Manchmal stecken dort mehrere hundert Euro im Jahr, die kaum jemand vermissen würde.
Wichtig dabei: Wenn zu viele Baustellen gleichzeitig da sind und unklar ist, wo angefangen werden soll, ist das kein Zeichen zum Aufgeben. Es ist viel mehr ein Zeichen, dass Unterstützung von außen sinnvoll wird.
Selbstständige, Freiberufler und Unternehmer: Wenn der Dispo zum Betriebsrisiko wird
Was für Privatpersonen gilt, trifft Selbstständige und Freiberufler oft noch härter – mit einer entscheidenden Besonderheit: Wer selbstständig arbeitet, haftet unbeschränkt mit dem Privatvermögen. Betriebsschulden werden zu privaten Schulden. Der dauernd überzogene Geschäftskontokorrent zieht das gesamte Lebensumfeld mit nach unten.
Beim Geschäftskonto-Dispo liegen die Zinsen in Deutschland aktuell je nach Bank und Bonität bei rund 8 bis 18 Prozent pro Jahr – teils deutlich teurer als der Privatdispo. Wer hier dauerhaft im Minus arbeitet, finanziert seinen Betrieb auf einem der teuersten Wege überhaupt.
Typische Warnsignale, die zum Handeln zwingen:
- Steuern oder Sozialversicherungsbeiträge können nicht mehr fristgerecht bezahlt werden
- Der Geschäftsdispo ist dauerhaft ausgeschöpft
- Lieferanten werden bewusst hingehalten, weil das Konto leer ist
- Private Ersparnisse oder Familiendarlehen fließen in den Betrieb
- Die Liquidität reicht absehbar nicht mehr für die nächsten drei Monate
⚡ Insolvenzantragspflicht nach § 15a InsO
Wer eine GmbH, UG oder AG führt, ist bei eingetretener Zahlungsunfähigkeit verpflichtet, ohne schuldhaftes Zögern – spätestens innerhalb von drei Wochen – einen Insolvenzantrag zu stellen. Bei Überschuldung gilt eine Höchstfrist von sechs Wochen. Wer diese Frist versäumt, riskiert eine Strafverfolgung wegen Insolvenzverschleppung (Freiheitsstrafe bis zu drei Jahren) und persönliche Haftung gegenüber den Gläubigern.
Einzelunternehmer und Freiberufler unterliegen dieser Antragspflicht nicht. Sie haften aber dennoch persönlich unbeschränkt. Auch hier gilt: Wer früh handelt, hat deutlich mehr Handlungsspielraum.
Als Selbstständiger oder Freiberufler kannst du in der Regel nicht zu den kostenlosen karitativen Beratungsstellen (AWO, Caritas, Diakonie) gehen. Diese sind ausschließlich für Verbraucher zugelassen. Eine spezialisierte Beratung ist der richtige erste Schritt. Wir unterstützen dich dabei, deine betriebliche und private Gesamtsituation zu ordnen, Gläubiger strukturiert anzusprechen und den für dich passenden Weg einer Entschuldung zu finden – ob außergerichtliche Einigung, Liquiditätsplanung oder doch eine Regelinsolvenz.
Mehr dazu: Schuldnerberatung für Selbstständige, Freiberufler und Unternehmer
Wann Schuldnerberatung wirklich hilft
Viele kommen erst zur Schuldnerberatung, wenn sie sich monatelang allein durchgekämpft haben. Dabei kann ein Gespräch schon viel früher entlasten. Nicht weil Wunder vollbracht werden, sondern weil ein neutraler Blick von außen oft das sieht, was man selbst längst nicht mehr sehen kann.
Was im ersten Gespräch passiert:
Wir schauen gemeinsam, wie hoch dein Minus wirklich ist und wo es überall steckt. Wir gehen durch, welche Einnahmen da sind und welche Ausgaben besonders dringlich sind. Und wir überlegen gemeinsam, welche Möglichkeit der Schuldenregulierung realistisch ist:
- ein Ratenplan,
- eine Umschuldung,
- Verhandlungen mit Gläubigern oder
- wenn es wirklich nötig ist, weitere rechtliche Schritte.
Im ersten Gespräch gehen wir deine Situation durch.
Die erste Entscheidung hast du bereits getroffen: „Ich weiß nur, dass es so nicht weitergeht." – Das reicht als Einstieg vollkommen.
So bereitest du dich vor
Der größte Schritt ist, sich überhaupt bei eine Schuldnerberatung in deiner Nähe zu melden. Alles andere ist zweitrangig.
Hilfreich ist, wenn du Folgendes mitbringst:
- Nachweise über dein Einkommen
- Mahnungen, Inkasso- und Gerichtspost
- Wichtige Verträge und laufende Verpflichtungen
- Eine grobe Übersicht über deine Gläubiger – falls vorhanden
- Deinen Personalausweis, Reisepass oder Aufenthaltsgenehmigung
Wenn etwas davon fehlt, ist das kein Problem. Vieles lässt sich nachreichen oder gemeinsam zusammentragen.
Du kannst dir auch vorab eine kostenfreie SCHUFA-Auskunft ziehen: Datenkopie nach Art. 15 DS-GVO (Link zur SCHUFA)
Hilfreich ist auch, wenn du dir vorher kurz überlegst, was dich im Alltag am meisten belastet:
- das überzogene Konto,
- ein bestimmter Gläubiger oder
- die Angst vor der nächsten Abbuchung.
Solche Hinweise helfen, das erste Gespräch gezielt zu nutzen. Und wenn das gerade nicht möglich ist: Du kannst auch einfach so kommen.
Fazit
Manchmal fühlt sich das alles riesig und unlösbar an. Dabei sind es oft viele kleine Schritte, die wieder raus aus dem Minus führen. Und der Moment, in dem aufgehört wird, so zu tun als ob – das alles schon irgendwie klappt –, ist einer der wichtigsten überhaupt.
Wenn der Dispo dich gedanklich nicht mehr loslässt: Mach dir einfach einen Termin zur kostenlosen Erstberatung. Egal ob du als Privatperson, mit Familie, selbstständig oder freiberuflich tätig bist. Wir nehmen uns die Zeit, um in Ruhe auf die Zahlen zu schauen und gemeinsam den nächsten realistischen Schritt zu finden, der auch zum Leben passt.
Der erste Kontakt ist unverbindlich. Hier geht es zur Terminvereinbarung.

Über den Autor: Ulrich Freund
Ulrich Freund ist Diplom-Betriebswirt (VWA) und IHK-zertifizierter Schuldnerberater beim VfK e.V. Sulingen - Außenstelle in Chemnitz. Mit seiner langjährigen Erfahrung in der Wirtschafts- und Sozialberatung sowie seiner Expertise als zertifizierter Coach unterstützt er Privatpersonen und Unternehmer dabei, Wege aus der Überschuldung zu finden. Seine „FREUND-Methode" verbindet fachliches Know-how mit einer wertschätzenden, menschlichen Begleitung. Wenn du als Privatperson, Selbstständiger, Unternehmer oder Freiberufler in Sachsen eine Schuldnerberatung suchst, kannst du deinen Termin einfach online buchen.
Quellen
- BaFin – Bundesanstalt für Finanzdienstleistungsaufsicht (2026): Buy now, pay later – Jede(r) Siebte verliert schon mal den Überblick. bafin.de
- smava GmbH / BaFin-Auswertung (2026): Dispozinsen – aktueller Vergleich, Stand August 2026. Durchschnitt Deutschland: ca. 11,4 % p.a. smava.de
- Verivox (März 2026): Teurer Dispo: Banken verlangen im Schnitt 11,28 Prozent Dispozinsen. verivox.de
- netkredit24 (2026): BNPL-Umfrage 2026 – So kaufen die Deutschen auf Raten. netkredit24.de
- digital-magazin.de (2026): Buy Now Pay Later Regulierung 2026 – Neue Regeln ab November 2026. digital-magazin.de
- Qonto / gründung.de (2026): Geschäftskonto mit Dispo 2026 – Kontokorrentkredit für Selbstständige. Zinsspanne: ca. 8–18 % p.a. gründung.de
- Gesamtverband der Deutschen Versicherungswirtschaft / InsO (2024, zuletzt geprüft 2026): § 15a Insolvenzordnung – Antragspflicht bei Zahlungsunfähigkeit und Überschuldung juristischer Personen.
Dieser Text dient der allgemeinen Information und ersetzt keine individuelle Rechts- oder Steuerberatung. Für deine konkrete Situation empfehlen wir ein persönliches Beratungsgespräch.