
Veröffentlicht am 16.10.2026
Eine feste Mindestschuldenhöhe für die Privatinsolvenz gibt es nicht. Entscheidend ist, ob du deine Rechnungen dauerhaft oder bald nicht mehr bezahlen kannst. Viele Ratsuchende in Chemnitz und Umgebung stellen mir genau diese Frage. In diesem Beitrag erkläre ich, wann sich das Verfahren lohnt, was es kostet, welche Schulden trotzdem bleiben und welche anderen Wege es gibt. Für Selbstständige, Unternehmer und Freiberufler gibt es einen eigenen Abschnitt.
📋 Kurz und knapp
- Eine gesetzliche Mindestschuldenhöhe gibt es nicht. Es kommt darauf an, ob du zahlungsunfähig bist oder es voraussichtlich bald wirst. Den Antrag stellst du selbst beim Insolvenzgericht, zusammen mit der Bescheinigung einer geeigneten Stelle.
- Nach drei Jahren kann dir das Gericht die restlichen Schulden erlassen.
- Die Verfahrenskosten lassen sich stunden und später in Raten bezahlen.
- Geldstrafen und einige andere Schulden bleiben auch nach dem Verfahren bestehen.
- Wer aktiv selbstständig ist, durchläuft eine Regelinsolvenz. Für GmbH und UG gilt eine Antragspflicht.
- Oft gibt es Alternativen, etwa einen Vergleich mit den Gläubigern.
Inhaltsverzeichnis
- Gibt es eine Mindestschuldenhöhe für die Privatinsolvenz?
- Wie hoch die Schulden in der Praxis wirklich sind
- Wann sich eine Privatinsolvenz lohnt und wann eher nicht
- Welche Schulden auch nach der Privatinsolvenz bleiben
- Was eine Privatinsolvenz kostet
- Alternativen zur Privatinsolvenz
- Was für Selbstständige, Unternehmer und Freiberufler anders ist
- In fünf Schritten prüfen, ob die Privatinsolvenz zu dir passt
- Häufige Fragen zu Schuldenhöhe und Privatinsolvenz
- Fazit
- Quellen
Gibt es eine Mindestschuldenhöhe für die Privatinsolvenz?
Nein. Im Gesetz steht keine Grenze wie 10.000 Euro. Das Insolvenzgericht prüft, ob du deine fälligen Zahlungen leisten kannst. Die Höhe der Schulden spielt dabei eine Nebenrolle.
Zahlungsunfähig bist du, wenn dein Geld nicht mehr reicht, um fällige Rechnungen zu bezahlen, und sich daran in absehbarer Zeit nichts ändert. In meiner Beratung sehe ich oft, dass es gar nicht die großen Summen sind. Zwei offene Monatsmieten, eine Stromnachzahlung und ein Ratenkredit können schon genügen, wenn das Einkommen knapp ist. Für jemanden mit einer kleinen Rente können 8.000 Euro ausweglos sein. Wer gut verdient, zahlt vielleicht 30.000 Euro in einigen Jahren ab.
⚡ Den Antrag auf Privatinsolvenz stellst du als Schuldner beim Insolvenzgericht.
Dafür brauchst du die Bescheinigung einer geeigneten Stelle, dass der außergerichtliche Einigungsversuch gescheitert ist. Bei diesem eigenen Antrag reicht bereits die drohende Zahlungsunfähigkeit (§ 18 InsO). Sie liegt vor, wenn du deine Zahlungen voraussichtlich nicht mehr pünktlich leisten kannst. Das Gesetz legt dafür in aller Regel einen Zeitraum von 24 Monaten zugrunde. Du musst also nicht warten, bis du gar nichts mehr abzahlen kannst.
Wie hoch die Schulden in der Praxis wirklich sind
Menschen, die 2025 eine Schuldnerberatung aufgesucht haben, hatten im Schnitt 34.650 Euro Schulden. Das zeigt die Überschuldungsstatistik des Statistischen Bundesamts. Insgesamt galten laut SchuldnerAtlas 2025 rund 5,67 Millionen Erwachsene in Deutschland als überschuldet.
Auch die Zahl der Privatinsolvenzen steigt. 2025 meldeten die Gerichte 77.219 Verbraucherinsolvenzen, das sind 8,4 Prozent mehr als im Vorjahr. Im ersten Halbjahr 2026 waren es 38.932 Fälle, ein Plus von 2,4 Prozent.
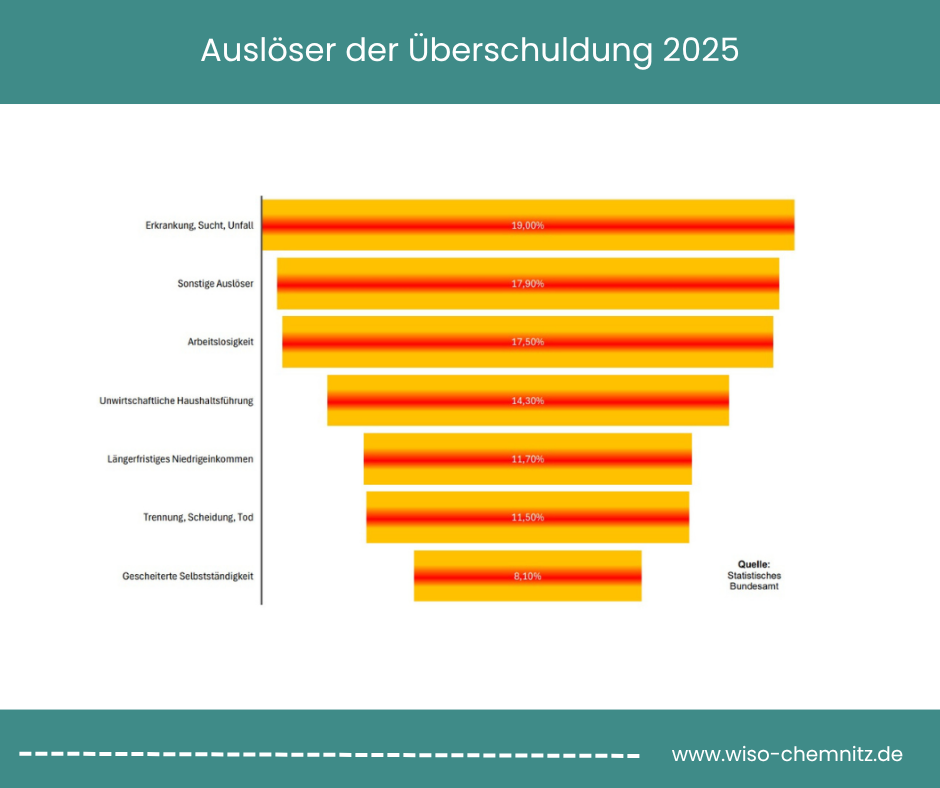
Leichtsinn ist dabei selten die Ursache. Am häufigsten nennen Ratsuchende Krankheit, Sucht oder einen Unfall (18,2 Prozent) und Arbeitslosigkeit (16,8 Prozent) als Auslöser. Unwirtschaftliche Haushaltsführung folgt mit 11,7 Prozent erst danach. Im Alltag kommen Fallen wie „Kauf jetzt, zahl später“ dazu, die harmlos beginnen und schnell den Überblick rauben.
Mehr dazu liest du im Beitrag Wie Schulden wirklich entstehen.
Wann sich eine Privatinsolvenz lohnt und wann eher nicht
Rechtlich heißt die Privatinsolvenz Verbraucherinsolvenz. Am Ende steht die Restschuldbefreiung. Nach drei Jahren erlässt dir das Gericht die übrigen Schulden, wenn du dich in dieser Zeit an die Regeln gehalten hast. Danach kannst du ohne die alten Schulden neu anfangen.
Was für die Privatinsolvenz spricht
- Die restlichen Schulden werden nach drei Jahren erlassen.
- Sobald das Verfahren eröffnet ist, dürfen einzelne Gläubiger nicht mehr gegen dich vollstrecken. Ihre Forderungen melden sie beim Insolvenzverwalter an.
- Den unpfändbaren Teil deines Einkommens behältst du.
- Du weißt, wann die Überschuldungssituation vorbei ist.
Was du in Kauf nimmst
- Drei Jahre lang gibst du den pfändbaren Teil deines Einkommens (anteilsmäßig, nicht in voller Höhe) ab. Außerdem hast du Pflichten. Du musst arbeiten oder dich um Arbeit bemühen und jeden Umzug melden.
- Vermögen, das pfändbar ist, wird verwertet.
- Die SCHUFA speichert das Verfahren bis sechs Monate nach der Restschuldbefreiung.
- Ist von deinem Lohn etwas pfändbar, erfährt dein Arbeitgeber davon. Mehr dazu im Beitrag Privatinsolvenz, Ablauf, Dauer und was erfährt dein Arbeitgeber.
Eine einfache Orientierung
Frag dich ehrlich, ob du deine Schulden in den nächsten drei bis vier Jahren aus eigener Kraft zurückzahlen könntest. Wenn ja, ist oft ein Vergleich oder ein Ratenplan der schonendere Weg. Ist das selbst mit viel gutem Willen nicht realistisch, spricht viel für die Privatinsolvenz. Wann sie infrage kommt, liest du auch auf unserer Seite Privatinsolvenz im Überblick.
Welche Schulden auch nach der Privatinsolvenz bleiben
Die Restschuldbefreiung erfasst nicht jede Forderung. Diese Schulden bleiben bestehen (§ 302 InsO).
- Geldstrafen, Bußgelder, Ordnungsgelder und Zwangsgelder
- Schulden aus einer vorsätzlich begangenen unerlaubten Handlung, zum Beispiel aus einem Betrug, wenn der Gläubiger sie als solche angemeldet hat
- Unterhaltsrückstände, die du vorsätzlich und pflichtwidrig nicht gezahlt hast
- Steuerschulden, wenn du im Zusammenhang damit wegen einer Steuerstraftat rechtskräftig verurteilt wurdest
- zinslose Darlehen, die dir jemand für die Kosten des Verfahrens gegeben hat
Auch Schulden, die erst während des Verfahrens neu entstehen, fallen nicht unter die Restschuldbefreiung. Machen solche Forderungen den größten Teil deiner Schulden aus, bringt dir die Privatinsolvenz wenig. Das sollte vor dem Antrag geklärt sein.
⚡ Faktenchecker zur zweiten Privatinsolvenz
Eine erneute Restschuldbefreiung ist frühestens elf Jahre nach der letzten möglich (§ 287a InsO). Das zweite Verfahren dauert dann fünf statt drei Jahre (§ 287 InsO).
Was eine Privatinsolvenz kostet
Viele gehen davon aus, dass eine Insolvenz gratis ist. Das stimmt leider nicht. Es fallen Gerichtskosten und die Vergütung für Insolvenzverwalter und Treuhänder an. Wie hoch sie sind, hängt von deinem Einkommen und deinem Vermögen ab und lässt sich vorher nicht pauschal sagen.
Am Geld scheitert ein Verfahren trotzdem selten. Wer die Kosten nicht aufbringen kann, beantragt beim Insolvenzgericht eine Stundung (§ 4a InsO). Nach der Restschuldbefreiung kann das Gericht die Stundung verlängern und Monatsraten festlegen, die zu deinem Einkommen passen (§ 4b InsO). Erlassen werden die Kosten damit nicht.
Dazu kommen unter Umständen Kosten für die Beratung und die Bescheinigung über den gescheiterten Einigungsversuch. Gemeinnützige Stellen beraten oft kostenlos, haben aber häufig lange Wartezeiten. Wann sich eine kostenpflichtige Beratung lohnt, liest du im Beitrag Kostenpflichtige Schuldnerberatung, sinnvoll oder nicht?
Was das neue Schuldnerberatungsgesetz ab dem 20. November 2026 ändert, steht im Beitrag Neues Schuldnerberatungsgesetz 2026.
Alternativen zur Privatinsolvenz
Die Privatinsolvenz ist ein Weg unter mehreren. Oft lohnt es sich, zuerst mit den Gläubigern zu verhandeln. Diese Lösungen kommen häufig infrage.
- Ratenvereinbarung mit Raten, die du wirklich leisten kannst
- Stundung, wenn ein Engpass absehbar endet
- Vergleich, bei dem Gläubiger auf einen Teil ihrer Forderung verzichten, etwa gegen eine Einmalzahlung oder feste Raten über eine bestimmte Zeit
- Umschuldung, wenn wenige teure Kredite drücken und dein Einkommen stabil ist. Das passt aber nur, wenn die neue Rate sicher bezahlbar ist.
Vor einer Verbraucherinsolvenz musst du ohnehin einen außergerichtlichen Einigungsversuch mit allen Gläubigern unternehmen. Klappt dieser, brauchst du das Gerichtsverfahren gar nicht. Du musst dich dabei nicht allein mit jedem Gläubiger auseinandersetzen. Als VfK e.V. Sulingen (geeignete Stelle nach § 305 Abs. 1 Nr. 1 InsO) – Außenstelle Chemnitz begleiten wir diesen Versuch und stellen die Bescheinigung aus, wenn er scheitert.
Welche Wege es ohne Gericht gibt, liest du im Beitrag Schulden loswerden ohne Insolvenzverfahren. Welche Schulden du zuerst bedienen solltest, steht unter Miete, Energie, Raten und welche Schulden Vorrang haben.
Was für Selbstständige, Unternehmer und Freiberufler anders ist
Für Selbstständige stellt sich die Frage etwas anders. Welches Verfahren gilt, hängt davon ab, ob du noch selbstständig bist.
- Aktiv selbstständig. Du durchläufst eine Regelinsolvenz. Ein außergerichtlicher Einigungsversuch ist dort keine Pflicht, kann aber trotzdem sinnvoll sein.
- Früher selbstständig. Du kannst in die Verbraucherinsolvenz, wenn du weniger als 20 Gläubiger hast und keine Forderungen aus Arbeitsverhältnissen offen sind, etwa Löhne oder Sozialabgaben für frühere Beschäftigte (§ 304 InsO).
- Weiterarbeiten. Der Insolvenzverwalter kann deine selbstständige Tätigkeit freigeben. Dann zahlst du jedes Jahr bis zum 31. Januar so viel an den Treuhänder, wie du aus einer angemessenen Anstellung abgeben müsstest (§ 295a InsO).
- Private und betriebliche Schulden. Als Einzelunternehmer oder Freiberufler haftest du mit allem. Die Restschuldbefreiung umfasst deshalb beide Bereiche.
Bei Selbstständigen sind Finanzamt und Krankenkasse oft die größten Gläubiger. Mehr dazu in den Beiträgen Steuerschulden als Selbstständiger und Krankenkassenschulden als Selbstständiger. Für manche Betriebe kommt statt der Restschuldbefreiung auch ein Insolvenzplan infrage, mit dem das Geschäft weiterlaufen kann.
⚡ Faktenchecker für GmbH und UG
Bei einer GmbH oder UG gibt es nichts abzuwägen. Wer sie führt, muss bei Zahlungsunfähigkeit ohne schuldhaftes Zögern, spätestens nach drei Wochen, einen Insolvenzantrag stellen. Bei Überschuldung gilt eine Frist von höchstens sechs Wochen (§ 15a InsO). Wer diese Fristen versäumt, riskiert die persönliche Haftung.
Was du tun kannst, wenn es eng wird, liest du im Beitrag Selbstständig, was tun bei drohender Insolvenz? Ob dein Betrieb sich noch trägt, hilft dir der Beitrag Wann ist eine Selbstständigkeit nicht mehr tragfähig? einzuschätzen. Alle Angebote für dich findest du unter Schuldnerberatung für Selbstständige und Gewerbetreibende.
In fünf Schritten prüfen, ob die Privatinsolvenz zu dir passt
1. Verschaffe dir einen Überblick
Schnapp dir Stift und Papier und schreib alle Gläubiger auf, also Bank, Versandhäuser, Vermieter, Energieversorger, Handyanbieter, Inkassobüros und Behörden. Notiere zu jedem die Höhe der Schulden, offene Raten und Fristen. Die Liste muss nicht schön aussehen. Vollständig zählt mehr. Welche Unterlagen du dafür brauchst, zeigt dir unsere Checkliste für die Schuldnerberatung.
2. Stell Einnahmen und Ausgaben gegenüber
Zieh von deinem Nettoeinkommen die festen Kosten ab, also Miete, Energie, Lebensmittel, Versicherungen und Fahrtkosten. Bleibt danach kaum etwas übrig, sind zusätzliche Raten nicht realistisch.
3. Prüfe, welche Schulden bleiben würden
Schau in deiner Liste nach Geldstrafen, Bußgeldern oder anderen Forderungen, die auch nach der Restschuldbefreiung bestehen bleiben. Je größer ihr Anteil, desto genauer muss abgewogen werden.
4. Geh die Alternativen durch
Sind es nur wenige Gläubiger oder wäre eine Einmalzahlung möglich, etwa mit Hilfe der Familie, ist ein Vergleich oft schneller und schonender.
5. Hol dir eine unverbindliche Einschätzung
Mit den nackten Zahlen allein lässt sich vieles schwer einordnen. Im kostenfreien Erstgespräch direkt in Chemnitz oder online – schauen wir gemeinsam auf deine Unterlagen und deine Lebenssituation. Du kannst in Ruhe Fragen stellen und musst dich zu nichts verpflichten. Wie das Verfahren abläuft, liest du unter Wie eine Verbraucherinsolvenz grundsätzlich verläuft. Wie wir dich beim Antrag begleiten, steht unter Beantragung und Begleitung.
Häufige Fragen zu Schuldenhöhe und Privatinsolvenz
Wie hoch müssen meine Schulden für eine Privatinsolvenz sein?
Eine Mindesthöhe gibt es nicht. Entscheidend ist, ob du zahlungsunfähig bist oder es voraussichtlich bald wirst.
Kann ich trotz Job und Familie eine Privatinsolvenz beantragen?
Ja, viele tun genau das. Für Familien mit regelmäßigem Einkommen ist die Privatinsolvenz oft der geordnetste Weg. Unterhaltspflichten erhöhen den Teil deines Einkommens, der dir bleibt. Im Gespräch klären wir, was das für deinen Alltag bedeutet.
Was kostet eine Privatinsolvenz?
Es fallen Gerichtskosten und die Vergütung für Insolvenzverwalter und Treuhänder an. Die Höhe hängt vom Einzelfall ab. Wer die Kosten nicht zahlen kann, beantragt eine Stundung und zahlt später in Raten.
Bleibt meine Wohnung trotz Privatinsolvenz sicher?
Die Insolvenz allein ist kein Kündigungsgrund. Kritisch wird es, wenn Mietschulden bestehen oder neue entstehen. Mit einer frühen Beratung, Hilfen zur Wohnungssicherung und einem Plan für die Rückstände bleibt die Wohnung in vielen Fällen erhalten.
Erfährt mein Arbeitgeber von der Privatinsolvenz?
Nur wenn von deinem Lohn etwas pfändbar ist. Dann wendet sich der Treuhänder an deinen Arbeitgeber, damit der pfändbare Teil direkt überwiesen wird.
Wie lange steht die Privatinsolvenz in der SCHUFA?
Die SCHUFA löscht den Eintrag sechs Monate nach der Restschuldbefreiung. Bei einem Verfahren von drei Jahren sind das insgesamt etwa dreieinhalb Jahre.
Kann ich ein zweites Mal Privatinsolvenz anmelden?
Ja, aber frühestens elf Jahre nach der letzten Restschuldbefreiung. Das zweite Verfahren dauert dann fünf Jahre.
Gibt mir eine Schuldnerberatung ein Darlehen?
Nein. Eine seriöse Schuldnerberatung verleiht kein Geld, um finanzielle Löcher zu stopfen. Sie hilft dir, deine Schulden zu ordnen, und begleitet dich auf dem Weg heraus.
Fazit
Eine Zauberzahl, ab der die Privatinsolvenz automatisch richtig ist, gibt es nicht. Es gibt aber klare Anhaltspunkte. Kannst du deine Schulden auf absehbare Zeit nicht zurückzahlen und bestehen sie nicht überwiegend aus Forderungen, die ohnehin bleiben würden, spricht vieles für das Verfahren.
Ich verspreche dir nichts, was ich nicht halten kann. Im Erstgespräch schauen wir uns deine Lage gemeinsam an und klären, wohin dein Weg gehen kann, mit Insolvenz oder ohne. Du entscheidest jeden Schritt selbst. Ich dränge dich zu nichts.
Viele sagen mir nach dem ersten Termin, dass es weniger schlimm war als befürchtet. Schämen musst du dich nicht. Du hast dein Problem erkannt, und damit beginnt die Lösung. Also nur Mut.
✅ Was dich im Erstgespräch erwartet
- Das Gespräch ist kostenfrei und unverbindlich.
- Du schließt keinen Vertrag ab.
- Wenn wir weiter zusammenarbeiten, bekommst du vorher eine transparente Kostenaufstellung.
- Es gibt keine versteckten Kosten.
Du willst wissen, ob die Privatinsolvenz für dich passt?
Quellen
- Statistisches Bundesamt (2026), Insolvenzen im Juni und im ersten Halbjahr 2026, Pressemitteilung Nr. 325 vom 11. September 2026. destatis.de
- Statistisches Bundesamt (2026), Unternehmensinsolvenzen im Jahr 2025, Pressemitteilung vom 13. März 2026. destatis.de
- Statistisches Bundesamt (2026), Überschuldung am häufigsten durch Erkrankung, Sucht oder Unfall ausgelöst, Pressemitteilung Nr. 249 vom 15. Juli 2026. destatis.de
- Statistisches Bundesamt (2026), Hauptauslöser der Überschuldung in Prozent, Berichtsjahr 2025. destatis.de
- Creditreform (2025), SchuldnerAtlas Deutschland 2025. creditreform.de
- Insolvenzordnung § 18, Drohende Zahlungsunfähigkeit. gesetze-im-internet.de
- Insolvenzordnung § 302, Ausgenommene Forderungen. gesetze-im-internet.de
- Insolvenzordnung § 287a, Entscheidung des Insolvenzgerichts. gesetze-im-internet.de
- Insolvenzordnung § 4b, Rückzahlung und Anpassung der gestundeten Beträge. gesetze-im-internet.de
- Insolvenzordnung § 295a, Obliegenheiten bei selbständiger Tätigkeit. gesetze-im-internet.de
- Weitere Rechtsgrundlagen sind §§ 4a, 15a, 287 und 304 InsO.
Dieser Text dient der allgemeinen Information und ersetzt keine individuelle Rechts- oder Steuerberatung. Für deine konkrete Situation empfehlen wir ein persönliches Beratungsgespräch.
Über den Autor: Ulrich Freund
Ulrich Freund ist Diplom-Betriebswirt (VWA) und IHK-zertifizierter Schuldnerberater beim VfK e.V. Sulingen (geeignete Stelle nach § 305 Abs. 1 Nr. 1 InsO) – Außenstelle Chemnitz. Mit seiner langjährigen Erfahrung in der Wirtschafts- und Sozialberatung sowie seiner Expertise als zertifizierter Coach unterstützt er Privatpersonen und Unternehmer dabei, Wege aus der Überschuldung zu finden. Seine „FREUND-Methode“ verbindet fachliches Know-how mit einer wertschätzenden, menschlichen Begleitung. Wenn du als Privatperson, Selbstständiger, Unternehmer oder Freiberufler in Sachsen eine Schuldnerberatung suchst, kannst du deinen Termin einfach online buchen.